La mainmise flagrante du corporatisme d'État de Trump
Par Scott Lincicome
.De la sidérurgie aux semi-conducteurs, en passant par la défense et l'exploitation minière, le gouvernement fédéral est de plus en plus étroitement lié aux entreprises privées. Cette nouvelle ère de « corporatisme d'État » menace le dynamisme et l'innovation fondés sur le marché qui ont longtemps été les piliers de la prospérité américaine.
En privilégiant une intervention économique et une politique industrielle plus marquées, ils abandonnent les principes qui ont fait des États-Unis la nation la plus prospère au monde et le leader technologique incontesté.
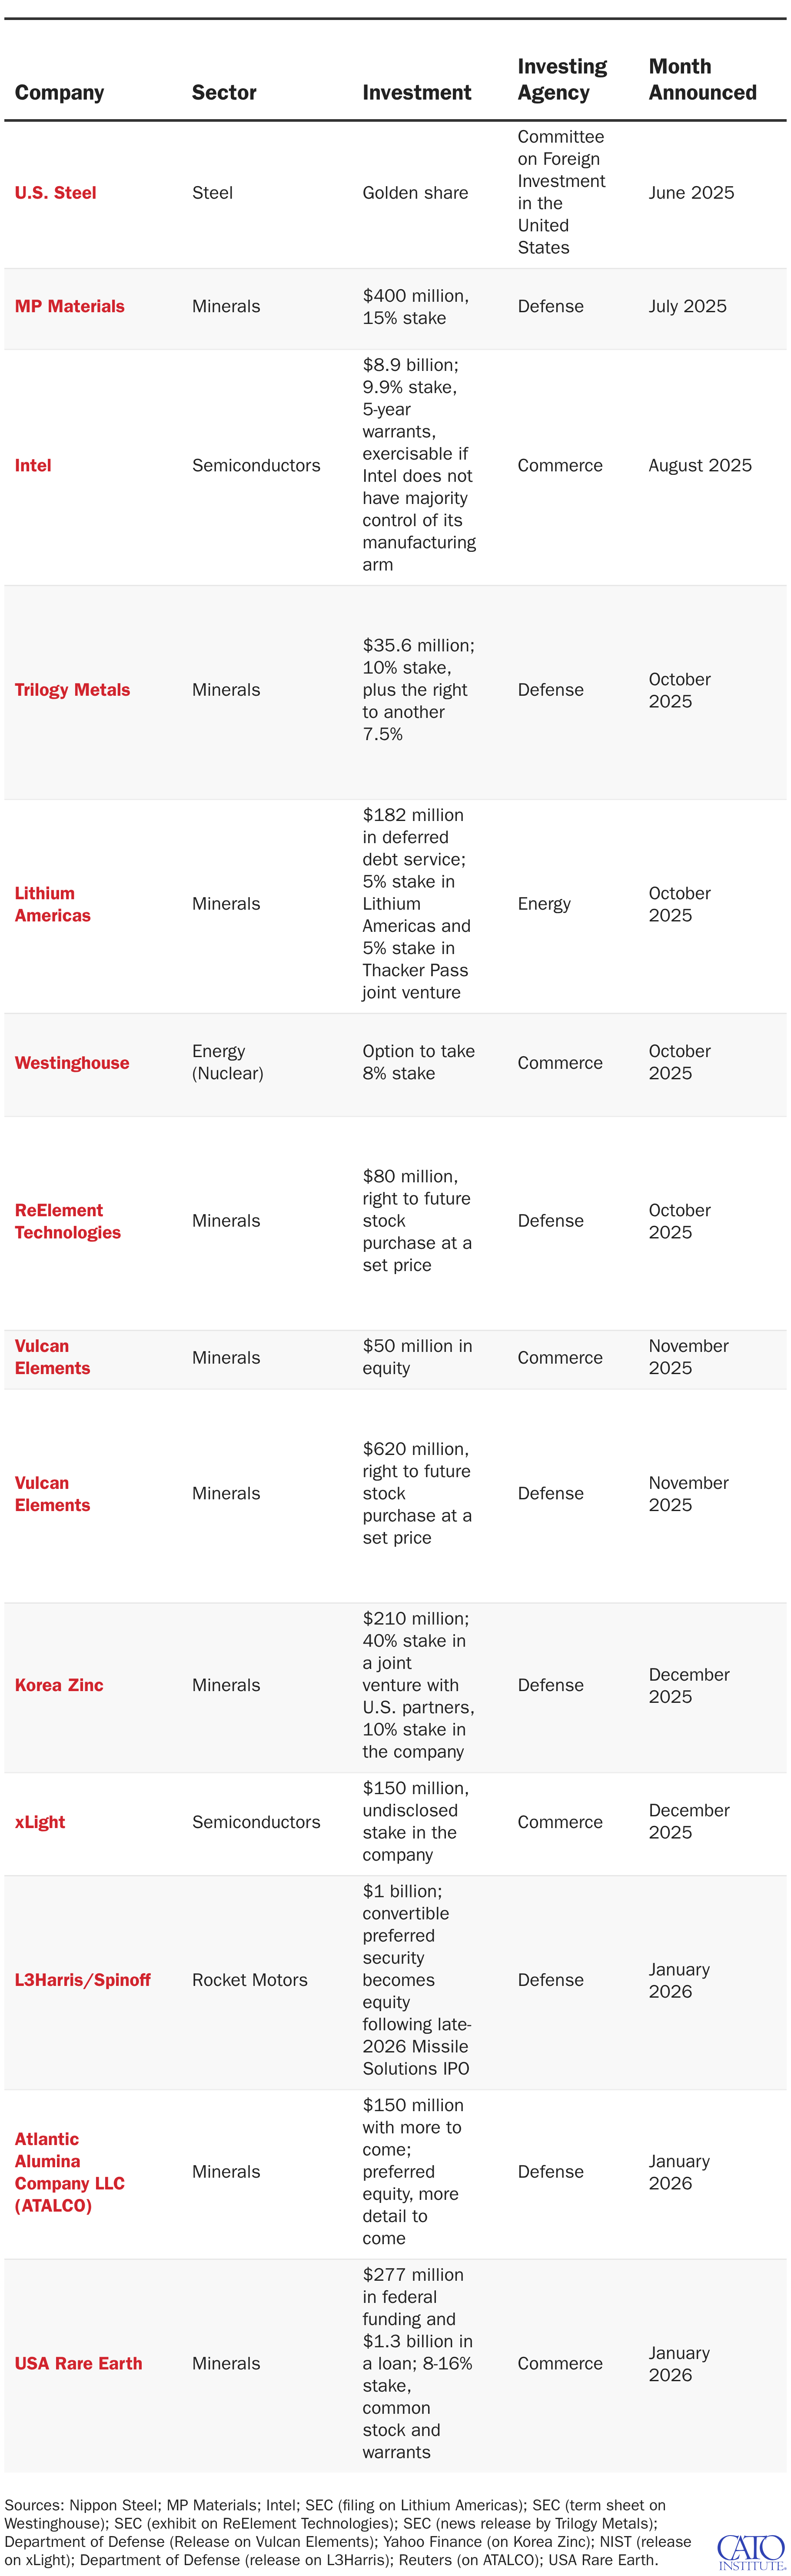
L’évolution la plus préoccupante à cet égard est l’adoption rapide, par l’administration Trump, d’une forme de « corporatisme d’État » touchant diverses entreprises et secteurs. À l’heure où nous écrivons ces lignes, le gouvernement américain a pris des participations directes et permanentes dans 12 entreprises privées, devenant, dans la plupart des cas, leur principal actionnaire, avec des options permettant à l’État d’accroître encore sa part à l’avenir. Le gouvernement a également obtenu une « action en or » (golden share) au sein d’U.S. Steel, lui conférant un droit de regard sur toute une série de décisions et d’opérations de l’entreprise. Par ailleurs, il a exigé une part substantielle des revenus générés en Chine par Nvidia et d’autres entreprises américaines du secteur des semi-conducteurs, en échange de la levée des contrôles à l’exportation justifiés par des impératifs de sécurité. Des responsables de l’administration Trump ont d’ailleurs laissé entendre que d’autres mesures de ce type seraient prises dans les mois à venir.
Ce corporatisme d’État pratiqué par le gouvernement fédéral est sans précédent. Certes, Washington a longtemps soutenu les entreprises nationales par le biais de droits de douane, de subventions, de politiques d’achat public préférentielles, d’avantages fiscaux ou réglementaires, et d’autres formes d’intervention. Toutefois, ces mesures étaient d’ordre général, mises en œuvre de manière indirecte, souvent encadrées par la loi et soumises à une surveillance gouvernementale limitée. Si ces politiques soulèvent, par nature, des préoccupations d’ordre économique et politique, elles diffèrent fondamentalement du corporatisme d’État, qui confère au gouvernement fédéral un intérêt direct, permanent — et, dans la plupart des cas, financier — dans les activités quotidiennes d’une entreprise, dans le cours de son action en bourse, ainsi que dans sa réussite ou son échec final. Le tout, sur la base d’un fondement juridique pour le moins ténu, voire inexistant.
Le corporatisme d’État se révèle également plus coercitif. Dans la quasi-totalité des exemples passés de politique industrielle américaine, l’implication d’une entreprise auprès du gouvernement reposait sur le volontariat : si la direction et les actionnaires ne percevaient aucun avantage financier à participer à un programme donné, ils étaient libres de refuser (ou de s’en retirer).
Le corporatisme d’État prôné par Trump s’est, quant à lui, régulièrement accompagné — à tout le moins en apparence — d’une forme de coercition étatique : des prises de participation ont fait suite à des menaces proférées par des responsables gouvernementaux — qu’il s’agisse de s’opposer à une acquisition étrangère (U.S. Steel), de susciter une opposition publique à la direction d’une entreprise (Intel), ou d’interdire l’exportation de certains produits tant que l’État n’obtient pas sa part (Nvidia).
Dans les rares cas où le gouvernement américain a pris le contrôle, total ou partiel, d’une entreprise privée, cela s’inscrivait dans un contexte d’urgence réelle — qu’elle soit économique ou liée à la politique étrangère — et revêtait un caractère expressément temporaire ; le retrait de l’État était prévu dès le départ, sous réserve de la réalisation d’objectifs précis (comme le retour à la solvabilité de l’entreprise). Le corporatisme d’État, en revanche, ne présente aucune de ces caractéristiques. Il ne s’agit ni d’une nationalisation en temps de guerre — comme celle d’une aciérie pour produire des chars — ni d’un sauvetage d’urgence de géants de l’automobile en péril lors d’un effondrement financier. Il s’agit, au contraire, d’une intervention répétée, sans échéance définie et hors situation de crise, dans la sphère privée ; une pratique extrêmement difficile à défaire, qui crée un précédent ouvrant la voie à de nouvelles interventions de ce type dans les années à venir.
Avec l’État fédéral comme actionnaire, les capitaux circulent pour des raisons politiques plutôt que commerciales ; le gouvernement dicte les décisions courantes des entreprises
(comme on a pu le constater avec U.S. Steel) et le dynamisme entrepreneurial se trouve remplacé par une recherche de rente figée.
Pour justifier les interventions sans précédent de l’administration Obama dans le secteur privé durant la Grande Récession, Rahm Emanuel, alors chef de cabinet à la Maison-Blanche, a tenu en novembre 2009, lors d’une réunion de dirigeants organisée par le *Wall Street Journal*, des propos restés célèbres : « Il ne faut jamais laisser une crise grave être gaspillée. Ce que je veux dire par là, c’est qu’une telle situation offre l’occasion de réaliser des choses que l’on pensait impossibles auparavant. » Seize ans plus tard, plus besoin de crise. Il suffit à un président d’invoquer vaguement la « sécurité nationale » pour justifier la nationalisation partielle d’un géant technologique comme Intel, ou la prise de contrôle de fait du troisième sidérurgiste du pays.
Certains qualifient cette nouvelle approche gouvernementale de « capitalisme d’État », mais il ne s’agit manifestement pas de capitalisme, au sens légitime du terme. Ce n’est pas non plus, à proprement parler, du socialisme.
Il s’agit de cette « voie médiane entre la concurrence “atomisée” et la direction centrale » contre laquelle F. A. Hayek mettait en garde dans *La Route de la servitude* :
« Rien, en apparence, ne semble plus plausible, ni plus susceptible de séduire des esprits raisonnables, que l’idée selon laquelle notre objectif ne devrait être ni la décentralisation extrême de la libre concurrence, ni la centralisation totale autour d’un plan unique, mais un judicieux mélange des deux. Pourtant, le simple bon sens se révèle être un guide trompeur en la matière. Si la concurrence peut supporter une certaine dose de réglementation, elle ne saurait être combinée avec une planification — quelle qu’en soit l’ampleur — sans cesser de jouer son rôle de guide efficace de la production. »
Lorsque le poing visible du corporatisme étatique se substitue à la « main invisible » du marché, la liberté en pâtit, tout comme le dynamisme, l’innovation et la prospérité qu’elle favorise. Avec l’État fédéral comme actionnaire, les flux de capitaux sont guidés par des considérations politiques plutôt que commerciales ; le gouvernement dicte les décisions de gestion courante (comme on a pu le constater avec U.S. Steel) ; et le dynamisme entrepreneurial se trouve supplanté par une quête de rente figée — tant de la part de l’entreprise acquise que de celle d’acteurs cherchant à s’attirer les bonnes grâces de son propriétaire étatique.
Le danger que représente ce nouveau conglomérat public « fantôme » ne réside pas seulement dans des distorsions de marché généralisées, une baisse de la productivité et un ralentissement de la croissance ; il tient aussi au fait que le bilan de l’État risque de gonfler sous son propre poids, enfermant les États-Unis dans un modèle économique politisé et hypertrophié, antinomique avec la liberté économique et l’épanouissement de la nation américaine.
Le corporatisme d’État constitue donc un nouveau problème politique sérieux. Il n’est, hélas, pas non plus inattendu.
L’éventail croissant des responsabilités de Washington
La dérive de la mission de l’intervention
Les plans de sauvetage qui ont commencé avec le Troubled Asset Relief Program (TARP) pendant la crise financière de la fin des années 2000 ont jeté les bases pour que le gouvernement prenne aujourd’hui des participations au capital d’entreprises privées.
Grâce au TARP, le gouvernement américain a offert son soutien à plus de 700 institutions, notamment en prenant temporairement des participations dans cinq sociétés. Le plus important de ces plans de sauvetage a été de 50 milliards de dollars pour General Motors, ce qui a valu au gouvernement une participation de 60,8 pour cent. Le gouvernement a vendu ces actions au cours des années suivantes, entraînant une perte directe de 10,5 milliards de dollars pour les contribuables. Chrysler a reçu environ 12,5 milliards de dollars d'aide fédérale, ce qui représente une perte de 1,3 milliard de dollars pour le Trésor américain.
Une simple comptabilisation des pertes financières ne rend compte qu’une partie des coûts de ces plans de sauvetage. Le gouvernement fédéral a réécrit à la volée la loi sur la faillite, érodant ainsi l’État de droit et un précédent de longue date. Il a refusé le butin de la concurrence à des constructeurs automobiles plus prudents comme Ford, Honda et Toyota, bouleversant le processus vital de destruction créatrice qui élimine les mauvais paris et récompense les bons.
Peut-être le plus important, comme l’avaient prévenu à l’époque les chercheurs du Cato Institute, ces plans de sauvetage ont ouvert la voie à une intervention plus forte de l’État dans l’économie à l’avenir, tout comme nous le constatons actuellement. Mon prédécesseur en tant que directeur du Centre Herbert A. Stiefel d'études sur la politique commerciale de Cato, Dan Ikenson, a souligné exactement ce point lors de sa comparution devant le Congrès en juin 2011 :
« Si cela est considéré comme un succès, le seuil d’intervention aura été abaissé et les Américains auront l’occasion de juger des plans de sauvetage similaires à l’avenir… Les Américains seront plus disposés à étendre des pouvoirs sans objection sérieuse au pouvoir exécutif que nous n’étendrions pas en l’absence d’une crise perçue. »
Au cours de la même période, le gouvernement américain a également commencé à se considérer comme un investisseur public en capital-risque, investissant l’argent des contribuables dans des entreprises non éprouvées mais politiquement connectées. L’American Recovery and Reinvestment Act de 2009 (ARRA), d’une valeur de 800 milliards de dollars, a autorisé des subventions fédérales, des prêts, des crédits d’impôt et d’autres soutiens dans le but de stimuler l’innovation énergétique. Le gâchis de Solyndra de 475 millions de dollars est sans aucun doute l’échec de politique industrielle le plus notoire de l’ARRA, mais, comme je l’ai documenté en 2021, de nombreux autres projets de cette période ont également échoué ou n’ont jamais eu besoin de fonds publics pour commencer. Il n’est donc pas surprenant qu’une étude de 2024 ait révélé que les entreprises politiquement connectées étaient plus susceptibles d’obtenir des subventions de l’ARRA, mais que ces entreprises créaient moins d’emplois que leurs concurrents non politiquement connectés, bien que la création d’emplois soit l’un des principaux objectifs du projet de loi de relance.

L’ARRA a constitué un cas d’école illustrant les périls de la politique industrielle américaine ; pourtant, certains à Washington y ont vu une feuille de route. C’est ainsi qu’a vu le jour une expérience de politique industrielle d’une ampleur encore plus vaste, promue par l’ancien président Joe Biden durant la pandémie. À travers l’*Inflation Reduction Act* et le *CHIPS and Science Act*, le gouvernement fédéral a déversé des milliers de milliards de dollars sous forme de subventions et d’autres soutiens, destinés respectivement aux producteurs d’énergies renouvelables et de semi-conducteurs — des montants bien supérieurs à ceux alloués dans le cadre de l’ARRA.
Ces mesures ont suscité des inquiétudes quant au gaspillage et à la politisation, et leurs effets économiques précis font encore l’objet de vifs débats. Une chose est toutefois certaine : ces lois ont permis au président Trump de mettre en œuvre un corporatisme d’État d’une manière bien plus agressive et intrusive que ses prédécesseurs.
Quand le capital suit le pouvoir politique
La première offensive de Trump s’est toutefois appuyée sur un texte législatif différent : le *Defense Production Act* de 1950 (et ses amendements ultérieurs), qui autorise le président à suspendre ou à interdire des investissements étrangers liés à la sécurité nationale, par l’intermédiaire du *Committee on Foreign Investment in the United States* (CFIUS) — un comité interministériel dédié à cette question. Lorsque le CFIUS a refusé de valider le rachat de l’entreprise américaine U.S. Steel — une société en difficulté chronique au sein de ce qui est sans doute le secteur le plus choyé des États-Unis — par le sidérurgiste japonais Nippon Steel, la décision finale a été renvoyée à Trump. Ce dernier a immédiatement saisi l’occasion pour obtenir une « action en or » (*golden share*) dans l’entreprise, en échange de son feu vert à l’opération. Bien que le gouvernement américain ne dispose d’aucun droit de vote formel au sein d’U.S. Steel, cette « action en or » confère au président des États-Unis un droit de veto total sur une multitude de décisions opérationnelles courantes, qu’il s’agisse du transfert du siège social, de la fermeture ou de la mise à l’arrêt d’usines, de l’orientation des investissements à court terme, ou même des stratégies tarifaires.
L’ancien président Biden s’exprimant en mars 2024 sur le site d’Intel à Ocotillo, à Chandler (Arizona), peu après qu’Intel a reçu 8,9 milliards de dollars de subventions dans le cadre du « CHIPS and Science Act ». En août 2025, l’administration Trump a utilisé ces fonds pour acquérir une participation de 9,9 % dans le fabricant de semi-conducteurs, alors en difficulté. (Photo : Rebecca Noble/Getty Images) L’administration Trump a d’ores et déjà exercé son nouveau contrôle sur l’entreprise. Lorsque U.S. Steel a annoncé, en septembre, la suspension des activités de son usine vétuste de Granite City (Illinois) — un site que Trump avait visité et dont il s’était attribué la revitalisation grâce à ses droits de douane durant son premier mandat —, le secrétaire au Commerce, Howard Lutnick, a contacté le PDG de U.S. Steel pour lui signifier que le président ne permettrait pas l’arrêt du laminage de brames d’acier, selon le *Wall Street Journal*. Aujourd’hui, les hauts fourneaux centenaires du site — si polluants et inefficaces qu’ils étaient voués à la démolition il y a quelques mois à peine — sont de nouveau en service.
La politique industrielle américaine récente a ouvert la voie à des interventions de type « corporatisme d’État ». La participation au capital la plus importante prise par le gouvernement à ce jour concerne Intel, qui a par ailleurs été le principal bénéficiaire du *CHIPS Act*, en percevant 8,9 milliards de dollars de subventions. L’ancien PDG d’Intel, Pat Gelsinger, avait été l’un des acteurs les plus influents au Congrès dans l’élaboration de cette législation ; il a toutefois été évincé en décembre 2024, sur fond de baisse des revenus, et remplacé par Lip-Bu Tan.
Trump a rapidement exhorté publiquement le conseil d’administration d’Intel à renvoyer Tan, affirmant — sans la moindre preuve — que ce dernier était compromis par la Chine, et menaçant de bloquer les financements du *CHIPS Act* dont l’entreprise, en difficulté, avait besoin pour mettre en œuvre le plan de redressement de Tan. Après avoir contraint Tan à se rendre dans le Bureau ovale pour une réunion en août, Trump a accepté de mettre fin à ses attaques, mais à une condition : qu’Intel cède au gouvernement 9,9 % de ses actions en échange des 8,9 milliards de dollars de subventions prévus par le *CHIPS Act*. L’accord comportait des conditions particulièrement avantageuses pour l’État, lui permettant d’acquérir des actions au prix de 20,47 dollars — contre 24,80 dollars à la clôture précédant la réunion —, soit une décote opérée au détriment des actionnaires actuels. L’accord octroie également au gouvernement le droit d’acheter 5 % supplémentaires au prix de 20 dollars par action si Intel venait à se retirer de ses activités de fabrication en réduisant ses capacités de fonderie ; une pression manifeste visant à dissuader l’entreprise de céder ces actifs, quand bien même une telle décision pourrait se justifier sur le plan économique. Le gouvernement a eu recours à diverses subventions, ainsi qu’à des contrats fédéraux, pour prendre des participations au capital de plusieurs entreprises actives dans l’extraction et le traitement des terres rares : MP Materials, Lithium Americas, Trilogy Metals, Vulcan Elements, ReElement Technologies, Korea Zinc, USA Rare Earth et Atlantic Alumina. Il a mobilisé le « CHIPS Act » pour investir 150 millions de dollars dans le fabricant de semi-conducteurs xLight, une start-up dont le président exécutif est Gelsinger — ancien PDG d’Intel et principal lobbyiste à l’origine même de ce CHIPS Act. Le département du Commerce a, de manière assez opaque, tiré parti des droits de douane « d’urgence » instaurés sous l’ère Trump pour convaincre le Japon de financer l’acquisition, par le gouvernement américain, d’une participation allant jusqu’à 20 % dans des réacteurs nucléaires construits sur le sol américain par Westinghouse. Par ailleurs, le département de la Défense a récemment investi 1 milliard de dollars dans la division « missiles » de l’entreprise L3Harris Technologies, fournisseur du secteur de la défense ; le Pentagone se retrouve ainsi actionnaire d’une société qui répond régulièrement aux appels d’offres du Pentagone lui-même.
Même lorsque le gouvernement n’obtient pas de participation au capital, il obtient quand même une part. En août, l’administration Trump a levé les contrôles à l’exportation sur les ventes de semi-conducteurs Nvidia et AMD vers la Chine en échange de 15 % des revenus issus des transactions, et a récidivé en décembre pour des puces plus avancées (et une réduction de 25 %). Pour éviter l’interdiction constitutionnelle des taxes à l’exportation, Trump a invoqué l’article 232 du Trade Expansion Act – et bien sûr la « sécurité nationale » – pour imposer un droit de douane de 25 % sur un ensemble restreint de semi-conducteurs avancés importés aux États-Unis pour être réexportés à l’étranger. (Toutes les autres importations de puces ont été épargnées, pour l'instant.)
D’autres accords de ce type, nous promet l’administration, sont en cours, y compris dans différents secteurs. Et avec cela s’ajoute une mauvaise allocation généralisée des capitaux, les investisseurs privés chassant les chouchous de la bureaucratie au lieu des entreprises productives ou des start-ups prometteuses.
Les actions d’Intel ont à peu près doublé depuis que le gouvernement a pris une participation, tandis que les actions d’autres sociétés telles que Lithium Americas et Trilogy Metals ont également grimpé. Les traders et les investisseurs institutionnels en ont pris note : un dirigeant du Jefferies Financial Group a déclaré à Bloomberg qu’« une partie de cette analyse des entreprises à l’avenir doit être axée sur la relation politique avec l’État », avec davantage de dollars affluant inévitablement vers les entreprises favorisées par le gouvernement. Un autre groupe d’investissement a déjà déposé des documents auprès de la SEC pour créer un fonds négocié en bourse qui reflète le bilan du gouvernement.
Les entreprises qui reçoivent ces investissements privés bénéficieront probablement de cours boursiers plus élevés et de davantage de capitaux, au moins à court et à moyen terme, mais elles le feront en retirant des capitaux limités d’alternatives productives et performantes, y compris dans les mêmes secteurs. En fin de compte, cette mauvaise allocation du capital se traduira par une moindre efficacité et une croissance plus faible, ainsi qu’un affaiblissement de l’économie américaine.
Dans le monde du corporatisme d’État, les coûts et les profits passent au second plan derrière les relations et les apparences ; quant à l’échec, il est récompensé par un soutien accru de la part du gouvernement.
Les occasions de favoritisme, voire de corruption pure et simple, sont inévitables. Outre l’accord très avantageux dont a bénéficié Gelsinger, on peut citer le cas de Vulcan Elements, qui entretient des liens avec le fils du président Trump. Par ailleurs, selon le *New York Times*, Stephen Miller, chef de cabinet adjoint à la Maison-Blanche, a réalisé une très belle opération financière en cédant ses parts dans la société MP Materials, dont la valeur avait bondi à la suite d’un partenariat avec le gouvernement.
Le corporatisme d’État accélère également le phénomène des « portes tournantes » à Washington. En décembre, Intel a par exemple nommé Robin Colwell, ancienne responsable de l’administration Trump, au poste de vice-présidente principale chargée des relations avec les pouvoirs publics. Elle demeure à Washington, tout en quittant ses fonctions précédentes d’adjointe au président.
Voilà qui met à mal la promesse de « vider le marécage ».
La République des « chercheurs de rente »
Le corporatisme d’État pratiqué par l’administration Trump ne montre aucun signe de ralentissement. Howard Lutnick aurait interrogé d’autres entreprises du secteur des semi-conducteurs — telles que TSMC, AMD et Micron Technology — pour savoir si elles seraient prêtes à conclure des accords similaires à celui d’Intel. Les entreprises spécialisées dans l’informatique quantique ainsi que les fournisseurs du secteur de la défense seraient également dans le viseur du président. Bien que la sécurité nationale soit invoquée pour justifier ces initiatives, les récentes déclarations de Donald Trump montrent clairement qu’il n’existe aucune limite. « Nous devrions prendre des participations dans des entreprises lorsque les gens ont besoin de quelque chose. Je pense que nous devrions prendre des parts dans des entreprises », a déclaré Trump au *Wall Street Journal* en décembre. « Certains diront peut-être que cela ne semble pas très américain. En réalité, je pense que c’est très américain. »
Cela n’a absolument rien d’américain ; c’est même aux antipodes des principes de libre marché qui ont fait de l’Amérique le leader technologique mondial. Des marchés financiers fluides devraient récompenser l’innovation et sanctionner l’inefficacité, et non allouer des ressources en fonction de relations politiques ou des caprices du président. D’autres pays pratiquent peut-être ce genre d’accords, mais ce n’était pas le cas de l’Amérique — et cette retenue nous a été extrêmement profitable.
En réalité, ce qui est peut-être le plus exaspérant dans cette nouvelle offensive du gouvernement en faveur du corporatisme d’État, c’est qu’elle ne répond à aucune nécessité. Le dynamisme des marchés libres est bien plus efficace pour coordonner l’information et orienter les capitaux que les tentatives maladroites de l’État visant à désigner des gagnants et des perdants. L’an dernier, par exemple, des investisseurs en capital-risque privés ont injecté un montant record de 600 millions de dollars dans des start-ups spécialisées dans les minéraux critiques aux États-Unis. Selon un article du *Wall Street Journal*, des entreprises émergentes — de la Silicon Valley à la Caroline du Nord — proposent ainsi « de nouvelles solutions face aux restrictions imposées par la Chine sur les exportations de minéraux critiques ». C’est notamment le cas à Oakland, où la start-up Brimstone développe des méthodes innovantes pour produire de l’aluminium, du magnésium et d’autres minéraux.
Le président Trump sur le site d’Irvin Works, appartenant à U.S. Steel, à West Mifflin (Pennsylvanie), le 30 mai 2025 — quelques semaines avant que le gouvernement américain n’obtienne une « action en or » (golden share) au sein de l’entreprise, condition posée à l’approbation de sa vente à un sidérurgiste japonais. (Photo : Jeff Swensen/Stringer)
À des centaines de kilomètres de là, Ionic Mineral Technologies — une start-up basée à Provo qui ne bénéficie d’aucune participation financière fédérale — a annoncé en décembre la découverte d’un « gisement majeur, à haute teneur, en terres rares et minéraux critiques » le long de Silicon Ridge. Une découverte que le fondateur de l’entreprise a qualifiée de « tournant décisif pour l’indépendance des États-Unis en matière de ressources ». L’entreprise lancera prochainement des opérations de raffinage à proximité, en tirant parti d’infrastructures solides et d’un cadre réglementaire souple, plutôt que d’une planification dirigiste imposée d’en haut.
En janvier, Tesla a annoncé que sa raffinerie de lithium au Texas — la plus grande et la plus avancée des États-Unis — était désormais opérationnelle, deux ans seulement après le début des travaux ; là encore, l’implication du gouvernement américain est restée limitée.
Certes, toutes ces start-ups et tous ces investissements ne seront pas couronnés de succès. Mais l’échec fait partie intégrante du mécanisme de marché : il impose une discipline aux entreprises, éclaire les investisseurs et garantit que seules les structures les plus solides et les plus compétitives à l’échelle mondiale subsistent. Un véritable système de marché se définit autant par ses profits que par ses pertes. « Il faut concevoir un processus moins coûteux et plus rentable ; sans cela, il est impossible de rapatrier la production aux États-Unis », a déclaré Cody Finke, PDG de Brimstone, au *Wall Street Journal*.
À l’inverse, les entreprises privilégiées par l’État — celles que Washington considère implicitement comme « trop grandes pour faire faillite » — échappent à cette discipline. Dans un système de corporatisme d’État, les coûts et les profits passent au second plan derrière les relations et les apparences ; l’échec, loin d’être sanctionné, est récompensé par un soutien accru de la part des pouvoirs publics. Ce corporatisme d’État transforme également le président en un négociateur d’accords commerciaux, en plus de son rôle de décideur politique — un rôle que Donald Trump semble affectionner tout particulièrement. Cette dynamique hisse le pouvoir exécutif à une position incompatible avec un ordre constitutionnel sain.
À l’abri des pressions du marché, les investissements étatiques sont, à terme, voués à rencontrer des difficultés. Et, en l’absence de contrôle parlementaire, l’autorité de l’exécutif ne fera que s’étendre davantage. La véritable question n’est pas de savoir si ce corporatisme d’État sans limites pose problème, mais plutôt : « comment y mettre fin ? »
Vice-président, Économie générale et Centre de politique commerciale Stiefel, Cato Institute